Domain neu-e.de kaufen?
Wir ziehen mit dem Projekt
neu-e.de um.
Sind Sie am Kauf der Domain
neu-e.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neu-e.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
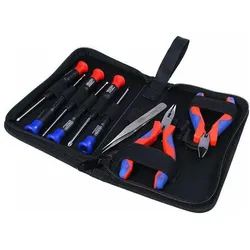
InLine Werkzeugset für Computer und Elektronik, 9-teilig, Computer WerkzeugWer regelmässig an seinem Rechner herumschraubt, individuelle Lösungen im Bereich Design, Ausstattung oder Leistung wünscht und diese auch gerne selbst zusammenbaut, ist auf hochwertiges Werkzeug zur Umsetzung seiner kreativen Ideen angewiesen. Dieses Werkzeugset für Elektronik und Computer beinhaltet sechs Schraubendreher verschiedener Grösse mit Schlitz- und Kreuzschlitz, einen Seitenschneider, eine Spitzzange und eine Pinzette. Die Werkzeuge sind angenehm griffig sowie gut isoliert und werden in einer praktischen Tasche geliefert.30,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
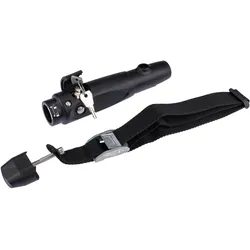
Weber Technik, Veloanhänger ZubehörDas Deichselstück mit Schloss von Weber Technik ist ein essentielles Zubehör für Veloanhänger, das eine einfache Nachrüstung bestehender Deichseln an ein Weber-Kupplungssystem ermöglicht. Es ist speziell für Kinder- und Lastenanhänger konzipiert und unterstützt eine Gesamtlast von bis zu 80 kg. Das Produkt bietet eine robuste Konstruktion aus Stahl und ist mit einem Schloss ausgestattet, um zusätzliche Sicherheit zu gewährleisten. Im Lieferumfang sind neben dem Deichselstück auch ein Fuss- und Handgelenkband sowie Montageschrauben enthalten, was die Installation erleichtert. Die Verwendung von hochwertigem Kunststoff und Metall sorgt für Langlebigkeit und Zuverlässigkeit im täglichen Einsatz. Dieses Deichselstück ist eine praktische Lösung für alle, die ihre Anhänger sicher und effizient nutzen möchten. - Einfache Nachrüstung an bestehende Deichseln - Geeignet für Kinder- und Lastenanhänger bis 80 kg - Inklusive Schloss für zusätzliche Sicherheit - Lieferumfang umfasst Montageschrauben und Sicherheitsbänder.51,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bryant, Randal E.: Computer Systems: A Programmer's Perspective, Global EditionComputer Systems: A Programmer's Perspective, Global Edition , For courses in Computer Science and Programming Computer systems: A Programmer's Perspective explains the underlying elements common among all computer systems and how they affect general application performance. Written from the programmer's perspective, this book strives to teach students how understanding basic elements of computer systems and executing real practice can lead them to create better programs. Spanning across computer science themes such as hardware architecture, the operating system, and systems software, the Third Edition serves as a comprehensive introduction to programming. This book strives to create programmers who understand all elements of computer systems and will be able to engage in any application of the field--from fixing faulty software, to writing more capable programs, to avoiding common flaws. It lays the groundwork for students to delve into more intensive topics such as computer architecture, embedded systems, and cybersecurity. This book focuses on systems that execute an x86-64 machine code, and recommends that students have access to a Linux system for this course. Students should have basic familiarity with C or C++. MasteringEngineering ® not included. Students, if MasteringEngineering is a recommended/mandatory component of the course, please ask your instructor for the correct ISBN and course ID. MasteringEngineering should only be purchased when required by an instructor. Instructors, contact your Pearson representative for more information. MasteringEngineering is an online homework, tutorial, and assessment product designed to personalize learning and improve results. With a wide range of interactive, engaging, and assignable activities, students are encouraged to actively learn and retain tough course concepts. , > , Auflage: 3rd Edition, Erscheinungsjahr: 20180228, Produktform: Kartoniert, Autoren: Bryant, Randal E.~O'Hallaron, David R., Auflage: 16003, Auflage/Ausgabe: 3rd Edition, Seitenzahl/Blattzahl: 1120, Fachschema: Architektur (EDV)~Rechnerarchitektur~EDV / Theorie / Programmieren / Datenstrukturen~Informationstechnologie~IT~Technologie / Informationstechnologie~EDV / Theorie / Allgemeines, Fachkategorie: Computerprogrammierung und Softwareentwicklung~Elektrotechnik~Elektronik, Nachrichtentechnik~Informationstechnik (IT), allgemeine Themen, Imprint-Titels: Pearson Higher Education, Warengruppe: HC/Informatik, Fachkategorie: Rechnerarchitektur und Logik-Entwurf, Thema: Verstehen, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson, Verlag: Pearson, Verlag: Pearson Education Limited, Länge: 231, Breite: 187, Höhe: 48, Gewicht: 2364, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
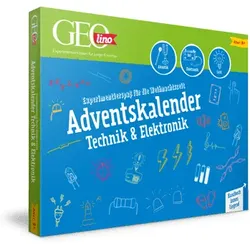
GEOLINO Adventskalender Technik & ElektronikExperimentierspaß für die Weihnachtszeit Technik ganz einfach: Mit diesem Adventskalender entdecken Kinder ab 8 Jahren die spannende Welt der Elektronik. Hinter jedem Türchen verbirgt sich ein anderes Experiment, das sich mithilfe der Bauteile und des Handbuchs auch ohne Vorkenntnisse im Handumdrehen durchführen lässt. Im Mittelpunkt stehen Transistoren, Leuchtdioden, ein Lichtsensor und ein kleiner Lautsprecher. Daraus entstehen geheime Lichtzeichen, gespeicherte Energie, Lichtblitze ohne Batterie, LED-Blinker und vieles mehr! Ausführlich erklärt Mit dabei ist ein ausführliches Handbuch, das alle Experimente Schritt für Schritt und mit vielen Abbildungen erläutert. Das erklärt nicht nur die einzelnen Versuche, sondern gibt auch auf anschauliche Weise Einblick in die Funktionsweise der Bauteile und wie sie zusammenspielen. Die spielerische Herangehensweise ermuntert zum kreativ...12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
InLine Werkzeugset für Computer und Elektronik, 9-teilig, Computer WerkzeugWer regelmässig an seinem Rechner herumschraubt, individuelle Lösungen im Bereich Design, Ausstattung oder Leistung wünscht und diese auch gerne selbst zusammenbaut, ist auf hochwertiges Werkzeug zur Umsetzung seiner kreativen Ideen angewiesen. Dieses Werkzeugset für Elektronik und Computer beinhaltet sechs Schraubendreher verschiedener Grösse mit Schlitz- und Kreuzschlitz, einen Seitenschneider, eine Spitzzange und eine Pinzette. Die Werkzeuge sind angenehm griffig sowie gut isoliert und werden in einer praktischen Tasche geliefert.30,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Weber Technik, Veloanhänger ZubehörDas Deichselstück mit Schloss von Weber Technik ist ein essentielles Zubehör für Veloanhänger, das eine einfache Nachrüstung bestehender Deichseln an ein Weber-Kupplungssystem ermöglicht. Es ist speziell für Kinder- und Lastenanhänger konzipiert und unterstützt eine Gesamtlast von bis zu 80 kg. Das Produkt bietet eine robuste Konstruktion aus Stahl und ist mit einem Schloss ausgestattet, um zusätzliche Sicherheit zu gewährleisten. Im Lieferumfang sind neben dem Deichselstück auch ein Fuss- und Handgelenkband sowie Montageschrauben enthalten, was die Installation erleichtert. Die Verwendung von hochwertigem Kunststoff und Metall sorgt für Langlebigkeit und Zuverlässigkeit im täglichen Einsatz. Dieses Deichselstück ist eine praktische Lösung für alle, die ihre Anhänger sicher und effizient nutzen möchten. - Einfache Nachrüstung an bestehende Deichseln - Geeignet für Kinder- und Lastenanhänger bis 80 kg - Inklusive Schloss für zusätzliche Sicherheit - Lieferumfang umfasst Montageschrauben und Sicherheitsbänder.51,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bryant, Randal E.: Computer Systems: A Programmer's Perspective, Global EditionComputer Systems: A Programmer's Perspective, Global Edition , For courses in Computer Science and Programming Computer systems: A Programmer's Perspective explains the underlying elements common among all computer systems and how they affect general application performance. Written from the programmer's perspective, this book strives to teach students how understanding basic elements of computer systems and executing real practice can lead them to create better programs. Spanning across computer science themes such as hardware architecture, the operating system, and systems software, the Third Edition serves as a comprehensive introduction to programming. This book strives to create programmers who understand all elements of computer systems and will be able to engage in any application of the field--from fixing faulty software, to writing more capable programs, to avoiding common flaws. It lays the groundwork for students to delve into more intensive topics such as computer architecture, embedded systems, and cybersecurity. This book focuses on systems that execute an x86-64 machine code, and recommends that students have access to a Linux system for this course. Students should have basic familiarity with C or C++. MasteringEngineering ® not included. Students, if MasteringEngineering is a recommended/mandatory component of the course, please ask your instructor for the correct ISBN and course ID. MasteringEngineering should only be purchased when required by an instructor. Instructors, contact your Pearson representative for more information. MasteringEngineering is an online homework, tutorial, and assessment product designed to personalize learning and improve results. With a wide range of interactive, engaging, and assignable activities, students are encouraged to actively learn and retain tough course concepts. , > , Auflage: 3rd Edition, Erscheinungsjahr: 20180228, Produktform: Kartoniert, Autoren: Bryant, Randal E.~O'Hallaron, David R., Auflage: 16003, Auflage/Ausgabe: 3rd Edition, Seitenzahl/Blattzahl: 1120, Fachschema: Architektur (EDV)~Rechnerarchitektur~EDV / Theorie / Programmieren / Datenstrukturen~Informationstechnologie~IT~Technologie / Informationstechnologie~EDV / Theorie / Allgemeines, Fachkategorie: Computerprogrammierung und Softwareentwicklung~Elektrotechnik~Elektronik, Nachrichtentechnik~Informationstechnik (IT), allgemeine Themen, Imprint-Titels: Pearson Higher Education, Warengruppe: HC/Informatik, Fachkategorie: Rechnerarchitektur und Logik-Entwurf, Thema: Verstehen, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson, Verlag: Pearson, Verlag: Pearson Education Limited, Länge: 231, Breite: 187, Höhe: 48, Gewicht: 2364, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knuth, Donald E.: The Art of Computer Programming, Volume 4BThe Art of Computer Programming, Volume 4B , Combinatorial Algorithms , Federungsset > Sportfederung , Erscheinungsjahr: 202112, Produktform: Leinen, Autoren: Knuth, Donald E., Themenüberschrift: COMPUTERS / Programming / General, Fachschema: Algorithmus~Programmiersprachen, Fachkategorie: Programmier- und Skriptsprachen, allgemein, Imprint-Titels: Pearson Professional, Warengruppe: HC/Programmiersprachen, Fachkategorie: Algorithmen und Datenstrukturen, Thema: Verstehen, Text Sprache: eng, Seitenanzahl: XVII, Seitenanzahl: 714, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Addison Wesley, Verlag: Addison Wesley, Verlag: Pearson Education Limited, Länge: 236, Breite: 173, Höhe: 49, Gewicht: 1750, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281444565,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roost Diverse GadgetsElastischer Holzroboter mit verstellbaren Gelenken! Dieses Spielzeug bietet stundenlangen Spielspass für die Sinne und ist eine tolle Ergänzung für die Spielzeugkiste Ihres Kindes. Achten Sie auf unsere FSC-zertifizierten Produkte.29,55 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.